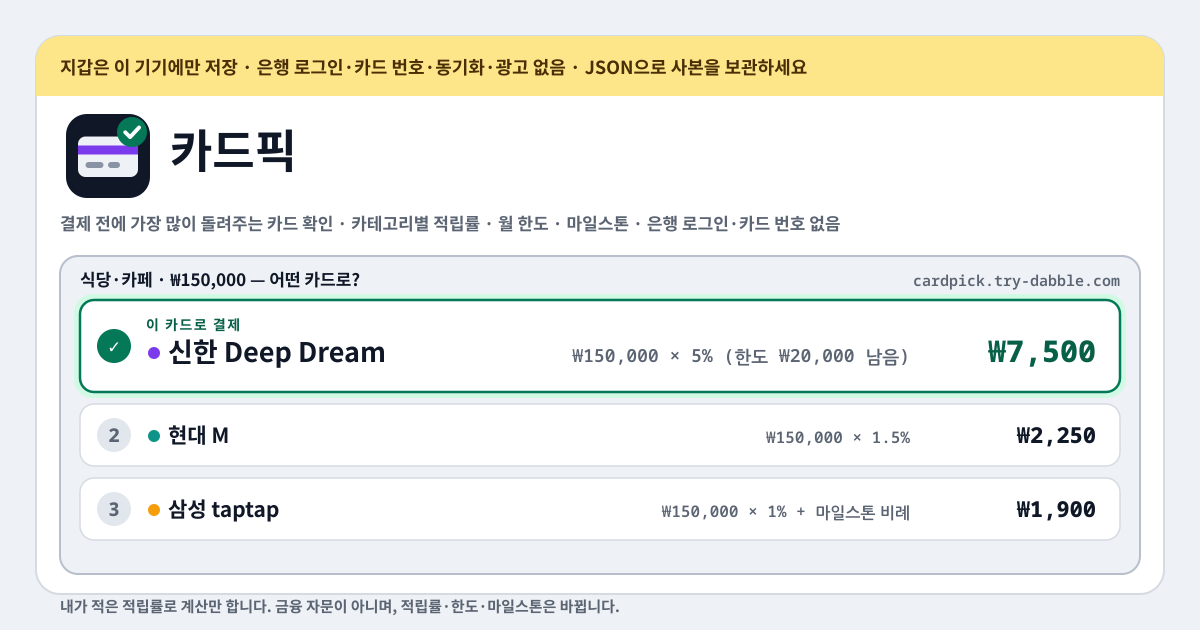
“결제할 때 어떤 카드를 쓸지 알려 주는 앱 없나요?”에서 시작했습니다
질문은 r/CreditCardsIndia 서브레딧에서 나왔습니다. 카드를 몇 장 가진 사람이, 결제하는 순간에 이 결제는 어떤 카드로 하라고 자동으로 알려 주는 앱이 있는지 물었습니다. 어느 카드가 장보기에 10%지만 한도가 있고, 어느 카드는 분기 실적이 절반쯤 찼고, 어느 카드는 뭐든 1.5%인지를 머릿속에 들고 다니지 않아도 되게요. 답으로 올라온 것은 사람들이 이미 쓰고 있는 도구들이었습니다.
이름이 나온 도구들을 보면 같은 무늬가 반복됩니다. CardPilot(cardpilot.in), CardSahayak SpendSmart, CardSavvy(card-savvy.com) 같은 웹 도구는 화면이 영어뿐입니다. 스토어 앱 중 CardPointers는 쓸 만한 부분을 유료 Plus 등급 뒤에 두고, MaxRewards는 은행 계정을 연동하는데 그 동기화와 재인증이 자주 끊깁니다. 어느 쪽이든 은행 로그인을 앱에 맡기거나 등급에 돈을 내야 하고, 답은 계산 과정 없이 결론만 옵니다.
카드픽은 그 질문에 대한 다른 답입니다. 은행 연동도, 카드 번호도, 계정도 없습니다. 내 카드의 적립률과 한도, 실적 조건을 내가 적어 두면, 금액과 카테고리를 고를 때마다 모든 카드가 돌아오는 값 순으로 줄을 서고, 그 값이 어떻게 나왔는지가 영수증처럼 산수로 적혀 있습니다. 화면은 한국어, 영어, 일본어, 독일어로 나오고, 모든 것은 이 기기의 브라우저에만 남습니다. 카드픽은 계산기이지 그 이상이 아닙니다. 어떤 카드를 신청하라고 말하지 않고, 은행의 실제 약관을 알지 못하며, 금융 조언이 아닙니다.
카드픽이 하는 일
먼저 지갑을 채웁니다. 카드 한 장은 별명(카드 번호는 이 앱 어디에도 들어가지 않음), 선택 사항인 발급사와 색, 그 밖의 모든 지출에 적용되는 기본 적립률, 선택 사항인 연회비와 면제 조건 같은 메모, 카테고리별 적립률과 각각의 메모(“은행 쇼핑몰 경유 시에만” 같은), 한도, 실적 조건, 그리고 라운지 이용이나 주유 부가세 면제, 보험 같은 부가 혜택을 적는 자유 메모로 이루어집니다. 카테고리는 16가지가 기본으로 들어 있고 — 장보기, 외식, 배달, 주유, 온라인 쇼핑, 여행, 공과금·요금, 통신, 엔터테인먼트·스트리밍, 약국·건강, 전자제품, 의류·백화점, 보험, 월세, 교육, 해외 결제 — 아마존, 스위기, 쿠팡처럼 내가 자주 쓰는 가맹점은 직접 카테고리로 더합니다. 어느 카테고리에도 없는 지출은 “그 밖의 모든 것”으로 기본 적립률을 받습니다.
그다음은 고르는 일입니다. 금액을 적고 카테고리 칩을 누르면 지갑의 모든 카드가 돌아오는 값 순으로 줄을 섭니다. 가장 유리한 카드는 “이 카드로 결제”로 강조되고, 나머지는 각각의 값과 실질 %와 함께 아래에 놓입니다. 카드마다 값이 어떻게 나왔는지가 영수증처럼 적혀 있어서, 왜 1등인지 믿고 넘어가는 대신 눈으로 확인할 수 있습니다. 결제를 마쳤으면 그 결과의 “이 카드로 결제함”을 누릅니다. 그러면 이번 결제가 그 카드의 한도 사용량과 실적 진행에 더해집니다.
나머지는 지갑을 채우고 지키는 일을 돕습니다. 카드 편집 화면의 포인트 → % 도우미는 “₹150당 4포인트, 포인트당 ₹0.50”을 1.33%로 바꿔 줍니다. 빈 지갑에는 “예시 카드 두 장 불러오기(INR)”가 있어서 HSBC Live+ 풍과 HDFC Regalia 풍의 카드가 예시라고 이름 붙은 채로 들어오고, 믿는 대신 고쳐 쓰면 됩니다. 통화 선택(INR, USD, EUR, GBP, KRW, JPY, SGD, AUD, CAD, AED 등)에 따라 모든 금액과 값이 그 통화로 표시되고, 적립률은 어디서나 %입니다. “백업”은 JSON으로 내보내고 합쳐서 가져옵니다. 언어는 주소 뒤에 ?lang=ko, ?lang=en, ?lang=ja, ?lang=de를 붙여 고르고, 홈 화면에 추가하면 PWA로 설치되어 오프라인에서도 동작합니다.
순위가 매겨지는 산수
바탕은 한 줄입니다. 금액 × 적립률 = 값. 고른 카테고리에 그 카드의 적립률이 있으면 그것을, 없으면 기본 적립률을 씁니다. 그 위에 한도가 얹힙니다. 그 카테고리를 덮는 한도가 거의 찼다면, 이번 결제 중 아직 한도 안에 들어가는 부분만 높은 적립률을 받고 나머지는 기본 적립률로 떨어집니다. 한도가 걸린 적립률이 기본 적립률 자체였다면 나머지는 아무것도 받지 못합니다. 카드 전체에 걸린 한도는 그 카드가 이번 결제로 돌려줄 수 있는 총액에 뚜껑을 씌웁니다. 실질 %는 이렇게 나온 값을 금액으로 나눈 것이고, 카드가 줄을 서는 기준은 이 값입니다.
실적 조건은 아직 못 채웠더라도 값에 들어갑니다. 비례 배분으로요. 분기에 ₹150,000를 쓰면 ₹1,500 상당의 보너스를 주는 조건은, 거기까지 가는 길의 모든 결제에 1%의 가치를 얹는 셈이니 카드픽은 그렇게 더합니다. 횟수 조건 — Z 이상 결제 N번 — 은 조건에 맞는 결제 하나마다 보너스 ÷ N을 더하고, 금액이 Z에 못 미치면 더하지 않습니다. 이번 결제로 조건이 채워진다면 결과에 그렇게 적힙니다. 다 채운 조건은 더 이상 아무것도 더하지 않습니다. 보너스가 이미 내 것이니까요.
예를 들어 봅니다. HSBC Live+ 풍의 카드가 외식, 배달, 장보기에 10%를 주되 셋을 합쳐 한 달 캐시백 한도가 ₹1,000이고 그 밖에는 1.5%, HDFC Regalia 풍의 카드가 ₹150당 4포인트에 포인트당 ₹0.50, 즉 약 1.33%라고 합시다(이 숫자들은 예시이고 은행이 언제든 바꿉니다). 달이 막 시작된 때의 ₹2,000짜리 저녁이면 Live+는 ₹200, Regalia는 ₹26.67입니다. 이번 달 한도를 이미 ₹940 썼다면, 남은 ₹60만큼인 ₹600까지만 10%가 붙고 나머지 ₹1,400은 1.5%로 ₹21이니 합계 ₹81. 그래도 앞섭니다. 한도를 다 썼다면 Live+는 ₹2,000 전체가 1.5%로 ₹30이 되고, 뭐든 2%인 카드가 ₹40으로 1등이 됩니다. 이 세 줄이 그대로 영수증에 찍혀 나옵니다.
한도와 실적 조건
한도 하나는 카테고리 하나나 여럿, 또는 카드 전체를 덮습니다. 종류는 둘입니다. 적립액에 걸리는 한도(한 달 캐시백 ₹1,000까지)와, 높은 적립률이 적용되는 결제액에 걸리는 한도(주유 첫 ₹5,000까지). 기간은 월, 분기, 연 중 하나입니다. 한도마다 “지금까지 사용” 칸이 있어서 은행 앱에 보이는 숫자를 그대로 적어 넣으면 되고, 달력이 다음 달이나 분기, 해로 넘어가면 사용량은 저절로 0이 됩니다. 은행이 한도를 어떻게 세는지 — 결제일인지 청구일인지, 세금 포함인지 — 는 카드픽이 모르니, 확실치 않으면 한도 옆 메모에 적어 두세요.
실적 조건은 두 가지 모양입니다. 지출형은 “기간 안에 X를 쓰면 Y 상당의 보너스”이고, 횟수형은 “기간 안에 Z 이상 결제를 N번 하면 보너스”입니다. 보너스는 돈으로 환산한 값으로 적습니다. 바우처든 포인트든 마일이든 내게 얼마짜리인지로요. 조건마다 진행률이 보이고, 지금까지의 지출이나 횟수는 직접 적거나 “이 카드로 결제함”으로 쌓습니다. 기간이 끝나면 한도와 마찬가지로 진행률이 0에서 다시 시작합니다. 연회비 면제 조건이 “연 ₹X 이상 사용”이라면 그것도 지출형 조건으로 넣고, 보너스 값에 연회비를 적으면 됩니다.
“이 카드로 결제함”
카드픽은 거래 내역을 가져오지 않습니다. 은행에 연결되지 않으니 무엇을 결제했는지 알 길이 없고, 그래서 한 번의 탭이 그 자리를 대신합니다. 결제를 마친 뒤 결과 화면에서 그 카드의 “이 카드로 결제함”을 누르면, 이번 금액이 그 카테고리를 덮는 한도의 사용량에(적립액 한도라면 적립액이, 결제액 한도라면 금액이) 더해지고, 실적 조건의 지출이나 횟수도 한 칸 올라갑니다. 다음 결제부터는 그만큼 줄어든 한도로 계산됩니다.
누르는 걸 잊었거나 앱을 열지 않고 어디선가 결제했다면 지갑의 카드에서 사용량과 진행률을 직접 고치면 됩니다. 은행 앱이 보여 주는 숫자가 언제나 정답이니, 두 숫자가 어긋나면 카드픽 쪽을 은행 쪽에 맞추세요. 한 달에 한두 번 은행 앱과 나란히 놓고 맞추는 습관이면 충분합니다. 카드픽이 추적하는 것은 내가 알려 준 것뿐이고, 그것으로 “거의 다 찼다”를 결제 전에 알 수 있다는 것이 이 버튼의 전부입니다.
지갑이 어디에 있는지, 그리고 백업
카드 별명, 적립률, 한도, 실적 조건, 메모 — 모든 것이 이 기기의 이 브라우저 안에만 있고 다른 곳에는 없습니다. 계정도, 우리 서버도, 동기화도 없습니다. 앱은 지갑을 들고 어떤 서버에도 연결하지 않고, 은행에도 연결하지 않으며, 카드 번호는 애초에 적을 칸이 없습니다. 도구 화면에 광고가 없고 인앱 결제도 없으며, 카드는 원하는 만큼 넣을 수 있습니다.
“백업”의 “JSON 내보내기”는 지갑 전체 — 카드, 카테고리, 한도, 실적 조건, 사용량 — 를 파일 하나로 씁니다. 파일은 이 기기에서 만들어져 내려받기로만 나갑니다. “JSON 가져오기”는 바꿔치기가 아니라 합칩니다. 카드는 별명으로 짝을 맞추고, 같은 별명이 양쪽에 있으면 더 최근에 고친 쪽이 남습니다. 새 휴대폰이나 다른 브라우저로 옮길 때, 또는 두 기기의 지갑을 하나로 모을 때 그렇게 씁니다.
앱의 새 버전은 “업데이트 필요” 같은 벽을 띄우지 않고 지갑을 지우지도 않습니다. 카드를 삭제할 때는 먼저 묻고, 다른 곳에 사본이 없다는 것을 알려 줍니다.
내 은행에 연결하거나 거래 내역을 읽나요?
아니요. 절대로요. 그것이 이 앱의 출발점입니다. 카드픽은 은행 로그인을 받지 않고, 카드 번호를 적을 칸이 없으며, 계정도 없습니다. 아는 것은 내가 적은 별명과 숫자뿐입니다. 한도 사용량과 실적 진행은 “이 카드로 결제함” 한 번이나 지갑에서 직접 적는 숫자로만 움직입니다. 은행 연동 앱들의 동기화가 끊기고 재인증을 요구하는 그 문제는, 연동이 없으니 여기서는 생길 수 없습니다.
금융 조언인가요? 어떤 카드를 신청할지 알려 주나요?
둘 다 아닙니다. 카드픽은 내가 적은 숫자로 산수를 할 뿐입니다. 카드를 평가하지 않고, 신청을 권하지 않으며, 은행의 실제 약관 — 제외 가맹점, 최소 결제액, 적립 반영 시점, 이번 달에 바뀐 조건 — 을 알지 못합니다. 적립률을 잘못 적으면 답도 그만큼 틀립니다. 결과는 “이 숫자들이 맞다면 이 카드가 가장 많이 돌려준다”이지 그 이상이 아니고, 화면에도 그렇게 적혀 있습니다. 확실한 조건은 은행에서 확인하세요.
인도 카드가 아니어도 쓸 수 있나요? 한국 카드는요?
어느 카드든, 어느 통화든 됩니다. 시작이 된 글이 인도 이야기였고 예시 카드가 INR인 것은 그래서지만, 카드픽이 아는 것은 적립률, 한도, 실적 조건이라는 모양뿐이고 그 모양은 어느 나라의 카드에나 있습니다. 통화를 KRW, JPY, EUR, USD로 바꾸면 금액과 값이 그 통화로 나오고, 16가지 기본 카테고리는 일부러 일반적으로 두었으며, 우리 동네 가맹점 — 쿠팡, 배민, 라쿠텐, 레베 — 은 직접 카테고리로 더하면 됩니다. 은행이 혜택 조건으로 “전월 실적 30만 원 이상”을 요구한다면 그것은 월 단위 지출형 실적 조건입니다.
내 카드는 캐시백이 아니라 포인트를 줘요. 뭘 적어야 하나요?
카드 편집 화면의 포인트 → % 도우미를 쓰세요. “얼마당 몇 포인트”와 “포인트당 얼마”를 넣으면 %로 바뀝니다. ₹150당 4포인트에 포인트당 ₹0.50이면 1.33%입니다. 포인트당 가치는 내가 실제로 쓰는 방식 — 명세서 상계, 상품권, 마일 전환 — 에 따라 다르니 그중 하나를 골라 적고, 헷갈리지 않게 메모에 적어 두세요. 포인트로 주는 실적 조건의 보너스도 마찬가지로 포인트 수가 아니라 내게 돈으로 얼마인지로 적습니다. 그래야 캐시백 카드와 같은 저울에 올라갑니다.
달이 바뀌면 어떻게 되나요? 내 한도 사용량을 어떻게 아나요?
달력이 넘어가면 — 월, 분기, 연, 한도나 실적 조건에 정한 기간대로 — 사용량과 진행률이 저절로 0이 됩니다. 아무것도 누를 필요가 없습니다. 기간 안에서 얼마나 썼는지는 카드픽이 알아낼 수 없으니 내가 알려 줍니다. 결제할 때마다 “이 카드로 결제함”을 누르거나, 은행 앱에 보이는 숫자를 지갑의 카드에 그대로 적는 것입니다. 은행이 청구 주기 기준으로 세는데 달력 월과 다르다면, 그 차이도 카드픽은 모릅니다. 그럴 때는 은행 앱의 숫자를 우선하고 카드 메모에 적어 두세요.
CardPilot, CardSahayak, CardSavvy, CardPointers, MaxRewards와 무엇이 다른가요? 무료인가요?
세 가지입니다. 첫째, 연동이 없습니다. MaxRewards처럼 은행 계정을 붙이지 않고, 카드 번호도 계정도 없으니 끊길 동기화도 재인증도 없습니다. 둘째, 계산 과정이 보입니다. 결론만 내놓는 대신 카드마다 금액 × 적립률, 한도에서 남은 부분, 비례 배분한 보너스가 영수증처럼 적혀 있어서 숫자를 직접 검산할 수 있습니다. 셋째, 화면이 영어 말고도 한국어, 일본어, 독일어로 나오고, 인도 카드가 아니어도 어느 통화로든 됩니다. 그리고 무료입니다. CardPointers의 Plus 같은 유료 등급이 없고, 계정도 로그인도 구독도 인앱 결제도 없으며, 도구 화면에 광고가 붙지 않고, 카드 수에도 제한이 없습니다. 반대로 저 도구들이 하고 카드픽이 하지 않는 것도 있습니다. 카드 데이터베이스가 없어서 카드 조건은 내가 적어야 하고, 새 카드를 추천하지 않습니다.