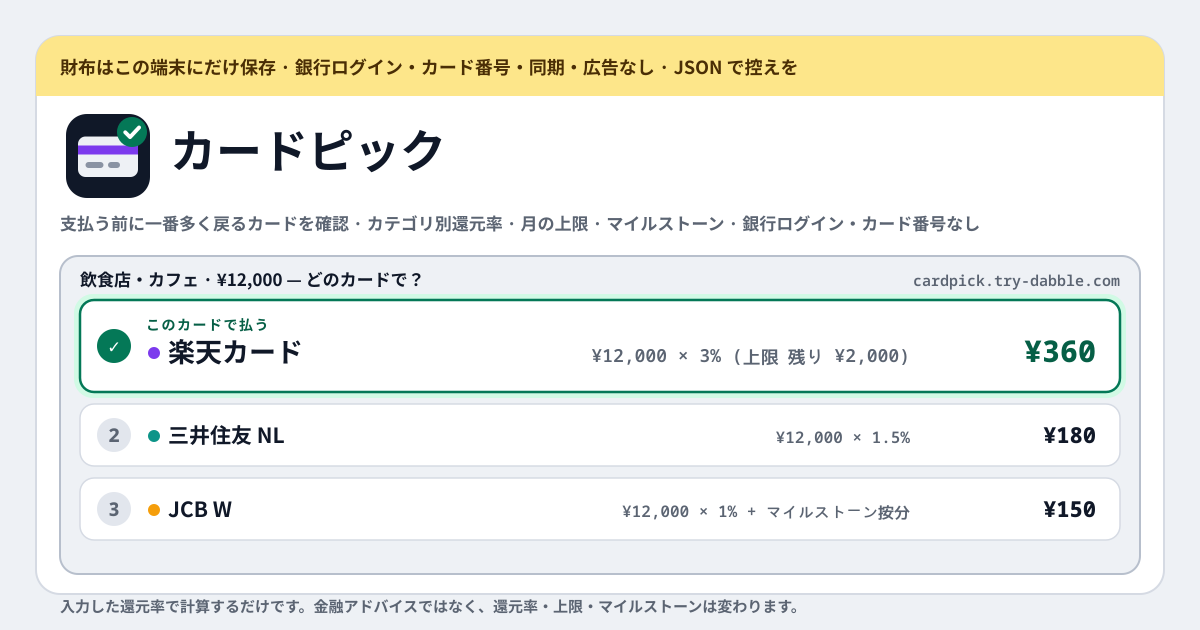
「支払いにどのカードを使うか教えてくれるアプリはない?」から始まりました
質問は r/CreditCardsIndia というサブレディットから出てきました。カードを何枚か持つ人が、支払うその場でこの買い物はどのカードでと自動で教えてくれるアプリはないかと尋ねました。どのカードが食料品で 10% だけれど上限つきで、どのカードは四半期の達成条件が半分まで来ていて、どのカードは何にでも 1.5% なのかを、頭の中に抱えて歩かなくて済むように。答えとして挙がったのは、人々がすでに使っている道具でした。
挙がった道具を見渡すと、同じ模様が繰り返されます。ウェブの道具 — CardPilot(cardpilot.in)、CardSahayak SpendSmart、CardSavvy(card-savvy.com) — は画面が英語だけです。ストアのアプリでは、CardPointers が一部を有料の Plus 階層の奥に置き、MaxRewards は銀行口座を連携しますが、その同期と再認証がたびたび切れます。どちらにせよ銀行のログインをアプリに預けるか階層にお金を払うかで、答えは計算過程のない結論として届きます。
カードピックは、その質問への別の答えです。銀行連携も、カード番号も、アカウントもありません。自分のカードの還元率、上限、達成条件を自分で入れておけば、そのあとは金額とカテゴリを選ぶたびに全カードが戻ってくる額の順に並び、その数字がどう出たかがレシートのように算数で書かれています。画面は韓国語、英語、日本語、ドイツ語で出て、すべてはこの端末のブラウザにだけ残ります。カードピックは計算機であってそれ以上ではありません。どのカードを申し込めとは言わず、銀行の本当の規約は知らず、金融アドバイスでもありません。
カードピックがすること
まずウォレットを埋めます。カード一枚は、ニックネーム(カード番号はこのアプリのどこにも入らない)、任意の発行会社と色、それ以外の支出すべてに付く基本還元率、任意の年会費と免除条件などのメモ、カテゴリ別の還元率とそれぞれのメモ(「銀行のショッピングポータル経由のみ」など)、上限、達成条件、そしてラウンジ利用や燃料サーチャージ免除、保険といった特典を書く自由なメモでできています。カテゴリは 16 が最初から入っていて — 食料品、外食、フードデリバリー、燃料、ネットショッピング、旅行、公共料金・支払い、携帯・通信、エンタメ・配信、薬局・健康、家電、衣料・百貨店、保険、家賃、教育、海外利用 — Amazon、Swiggy、Coupang のように自分がよく使う店は自分でカテゴリとして足します。どのカテゴリにも当てはまらない支出は「それ以外」として基本還元率になります。
次は選ぶことです。金額を入れてカテゴリのチップを押すと、ウォレットの全カードが戻ってくる額の順に並びます。いちばん得なカードは「このカードで払う」と強調され、残りはそれぞれの価値と実質 % つきでその下に置かれます。カードごとに数字がどう出たかがレシートのように書いてあるので、なぜ一位なのかを鵜呑みにせず目で確かめられます。支払いを終えたら、その結果の「このカードで払った」を押します。するとこの決済がそのカードの上限利用と達成条件の進み具合に足されます。
残りはウォレットを埋めて守るのを助けます。カード編集画面のポイント → % ヘルパーは「₹150 につき 4 ポイント、1 ポイント ₹0.50」を 1.33% に変えてくれます。空のウォレットには「見本カードを二枚読み込む(INR)」があり、HSBC Live+ 風と HDFC Regalia 風のカードが見本と名乗ったまま入ってくるので、信じるのではなく直して使えばいいのです。通貨の選択(INR、USD、EUR、GBP、KRW、JPY、SGD、AUD、CAD、AED など)に合わせてすべての金額と価値がその通貨で表示され、還元率はどこでも % です。「バックアップ」は JSON に書き出し、統合して取り込みます。言語はアドレスの後ろに ?lang=ko、?lang=en、?lang=ja、?lang=de を付けて選び、ホーム画面に追加すれば PWA としてインストールされてオフラインでも動きます。
順位を決める算数
土台は一行です。金額 × 還元率 = 価値。押したカテゴリにそのカードの還元率があればそれを、なければ基本還元率を使います。その上に上限が乗ります。このカテゴリを覆う上限が残りわずかなら、この決済のうちまだ上限に収まる部分だけが高い率をもらい、残りは基本還元率に落ちます。上限のかかった率が基本還元率そのものだったなら、残りは何ももらえません。カード全体にかかる上限は、そのカードがこの決済で返せる総額に蓋をします。実質 % はこうして出た価値を金額で割ったもので、カードが並ぶ基準はこの価値です。
達成条件は、まだ達していなくても価値に入ります。按分でです。四半期に ₹150,000 使えば ₹1,500 相当のボーナスをくれる条件は、そこまでの道のりのすべての決済に 1% の価値を乗せているわけなので、カードピックはそのように足します。回数の条件 — Z 以上の決済を N 回 — は条件を満たす決済ごとにボーナス ÷ N を足し、金額が Z に届かなければ足しません。この決済で条件が達成されるなら、結果にそう書かれます。達成済みの条件はもう何も足しません。ボーナスはすでに自分のものだからです。
例を挙げます。HSBC Live+ 風のカードが外食、フードデリバリー、食料品に 10% をくれるけれど三つ合わせて月のキャッシュバック上限が ₹1,000 でそれ以外は 1.5%、HDFC Regalia 風のカードが ₹150 につき 4 ポイントで 1 ポイント ₹0.50、つまり約 1.33% だとします(この数字は例で、銀行はいつでも変えます)。月が始まったばかりの ₹2,000 の夕食なら、Live+ は ₹200、Regalia は ₹26.67。今月の上限をすでに ₹940 使っていれば、残り ₹60 の分である ₹600 までしか 10% は付かず、残りの ₹1,400 は 1.5% で ₹21、合計 ₹81。それでも先を行きます。上限を使い切っていれば Live+ は ₹2,000 全体が 1.5% で ₹30 になり、何にでも 2% のカードが ₹40 で一位になります。この三行がそのままレシートに印字されます。
上限と達成条件
上限ひとつは、カテゴリひとつか複数、あるいはカード全体を覆います。種類は二つ。還元額にかかる上限(月のキャッシュバック ₹1,000 まで)と、高い率が付く利用額にかかる上限(燃料の最初の ₹5,000 まで)。期間は月、四半期、年のいずれかです。上限ごとに「ここまでの利用」の欄があり、銀行アプリに見える数字をそのまま打ち込めばよく、暦が次の月や四半期、年に変われば利用は自動で 0 になります。銀行が上限をどう数えるか — 決済日か請求日か、税込みかどうか — はカードピックには分からないので、はっきりしなければ上限の横のメモに書いておいてください。
達成条件は二つの形です。利用額型は「期間内に X 使えば Y 相当のボーナス」、回数型は「期間内に Z 以上の決済を N 回すればボーナス」。ボーナスはお金に換算した価値で入れます。バウチャーでもポイントでもマイルでも、自分にとっていくらの値打ちかで。条件ごとに進み具合が見え、ここまでの利用額や回数は手で打つか「このカードで払った」で積み上げます。期間が終われば、上限と同じく進み具合は 0 からやり直しです。年会費の免除条件が「年 ₹X 以上の利用」なら、それも利用額型の条件として入れ、ボーナスの価値に年会費を書けばいいのです。
「このカードで払った」
カードピックは取引を取り込みません。銀行につながっていないので何を払ったか知りようがなく、だから一回のタップがその代わりをします。支払いを終えたら、結果画面でそのカードの「このカードで払った」を押します。すると今回の金額がそのカテゴリを覆う上限の利用に足され(還元額の上限なら還元額が、利用額の上限なら金額が)、達成条件の利用額や回数もひとつ進みます。次の選択からは、その分だけ減った上限で計算されます。
押すのを忘れたか、アプリを開かずにどこかで払ったなら、ウォレットのカードで利用と進み具合を手で直せばいいのです。銀行アプリが見せる数字がいつでも正解なので、二つが食い違ったらカードピック側を銀行側に合わせてください。月に一、二度、銀行アプリと並べて合わせる習慣で十分です。カードピックが追うのは自分が教えたことだけで、それで「もうほぼ満杯」を払う前に知れるというのが、このボタンのすべてです。
ウォレットがどこにあるのか、そしてバックアップ
カードのニックネーム、還元率、上限、達成条件、メモ — すべてはこの端末のこのブラウザの中にだけあり、ほかにはありません。アカウントも、こちらのサーバーも、同期もありません。アプリがウォレットを持ってどこかのサーバーにつなぐことはなく、銀行にもつながらず、カード番号はそもそも入れる欄がありません。ツール画面に広告はなく、アプリ内課金もなく、カードは好きなだけ入れられます。
「バックアップ」の「JSON を書き出す」は、ウォレット全体 — カード、カテゴリ、上限、達成条件、利用 — をファイル一つに書きます。ファイルはこの端末で作られ、ダウンロードとしてのみ出ていきます。「JSON を取り込む」は置き換えではなく統合です。カードはニックネームで突き合わせ、同じニックネームが両側にあれば、より最近に直した側が残ります。新しい端末や別のブラウザへ移すとき、あるいは二台のウォレットを一つにまとめるときにそう使います。
アプリの新しいバージョンが「更新が必要」という壁を出すことはなく、ウォレットを消すこともありません。カードを削除するときはまず確認し、ほかに控えがないことを知らせます。
銀行に接続したり取引を読んだりしますか?
いいえ。決してしません。それがこのアプリの出発点です。カードピックは銀行のログインを受け取らず、カード番号を入れる欄がなく、アカウントもありません。知っているのは自分が打ち込んだニックネームと数字だけです。上限の利用と達成条件の進み具合は、「このカードで払った」の一回か、ウォレットで直接打つ数字でしか動きません。銀行連携アプリの同期が切れて再認証を求めてくるあの問題は、連携がないのでここでは起こりようがありません。
金融アドバイスですか? どのカードを申し込むべきか教えてくれますか?
どちらも違います。カードピックは自分が打ち込んだ数字で算数をするだけです。カードを評価せず、申し込みを勧めず、銀行の本当の規約 — 対象外の店、最低金額、還元が付くタイミング、今月変わった条件 — を知りません。還元率を間違えて入れれば答えも同じだけ間違います。結果は「この数字が正しければこのカードがいちばん戻ってくる」であってそれ以上ではなく、画面にもそう書いてあります。確かな条件は銀行で確かめてください。
インド以外のカード、自分の国のカードでも使えますか?
どのカードでも、どの通貨でも使えます。きっかけの投稿がインドの話で見本カードが INR なのはそのためですが、カードピックが知っているのは還元率、上限、達成条件という形だけで、その形はどの国のカードにもあります。通貨を JPY、KRW、EUR、USD に切り替えれば金額と価値がその通貨で出て、16 の標準カテゴリはわざと一般的にしてあり、身近な店 — 楽天、Amazon、Coupang、Rewe — は自分でカテゴリとして足せばいいのです。銀行が特典の条件に「前月 3 万円以上の利用」を求めるなら、それは月単位の利用額型の達成条件です。
自分のカードはキャッシュバックではなくポイントをくれます。何を入れればいいですか?
カード編集画面のポイント → % ヘルパーを使ってください。「いくらにつき何ポイント」と「1 ポイントいくら」を入れると % に変わります。₹150 につき 4 ポイントで 1 ポイント ₹0.50 なら 1.33% です。1 ポイントの価値は実際の使い方 — 明細への充当、商品券、マイルへの移行 — で変わるので、自分が使う一つを選んで入れ、忘れないようメモに書いておきましょう。ポイントで払われる達成条件のボーナスも同じで、ポイント数ではなく自分にとってお金でいくらかで入れます。そうすればキャッシュバックのカードと同じ秤に載ります。
月が終わるとどうなりますか? 上限をどれだけ使ったかをどう知るのですか?
暦が変われば — 月、四半期、年、上限や達成条件に決めた期間のとおりに — 利用と進み具合は自動で 0 になります。何も押す必要はありません。期間内にどれだけ使ったかはカードピックには調べようがないので、自分が教えます。支払うたびに「このカードで払った」を押すか、銀行アプリに見える数字をウォレットのカードにそのまま打ち込むかです。銀行が請求サイクルで数えていて暦の月と違うなら、その違いもカードピックは知りません。そのときは銀行アプリの数字を優先し、カードのメモに書いておいてください。
CardPilot、CardSahayak、CardSavvy、CardPointers、MaxRewards と何が違いますか? 無料ですか?
三つあります。第一に、何も連携しません。MaxRewards のように銀行口座を付けず、カード番号もアカウントもないので、切れる同期も再認証もありません。第二に、計算過程が見えます。結論だけを出す代わりに、カードごとに金額 × 還元率、上限に収まる分、按分したボーナスがレシートのように書かれているので、数字を自分で検算できます。第三に、画面が英語のほか韓国語、日本語、ドイツ語でも出て、インドのカードでなくてもどの通貨でも使えます。そして無料です。CardPointers の Plus のような有料階層がなく、アカウントもログインもサブスクもアプリ内課金もなく、ツール画面に広告は付かず、カードの枚数にも上限がありません。逆に、あの道具がしてカードピックがしないこともあります。カードのデータベースがないのでカードの条件は自分で入れる必要があり、新しいカードを勧めることもありません。