Angefangen hat es mit „gibt es eine App, die mir sagt, welche Karte ich nehmen soll?“
Die Frage kam aus dem Subreddit r/CreditCardsIndia. Jemand mit einer Handvoll Karten wollte wissen, ob es eine App gibt, die im Moment des Bezahlens sagt, welche Karte für diesen Kauf — automatisch, damit man nicht im Kopf herumtragen muss, welche Karte 10 % auf Lebensmittel gibt, aber nur bis zu einem Deckel, welche einen Quartalsmeilenstein halb voll hat und welche 1,5 % auf alles. Die Antworten waren die Werkzeuge, die die Leute schon benutzen.
Schaut man sich die genannten Werkzeuge an, wiederholt sich ein Muster. Die Web-Tools — CardPilot (cardpilot.in), CardSahayak SpendSmart, CardSavvy (card-savvy.com) — gibt es nur auf Englisch. Bei den Store-Apps hält CardPointers einen Teil hinter einer bezahlten Plus-Stufe, und MaxRewards verknüpft deine Bankkonten, deren Sync und Neuanmeldung immer wieder abreißen. So oder so gibst du der App einen Bank-Login oder zahlst für eine Stufe, und die Antwort kommt als Urteil ohne Rechenweg.
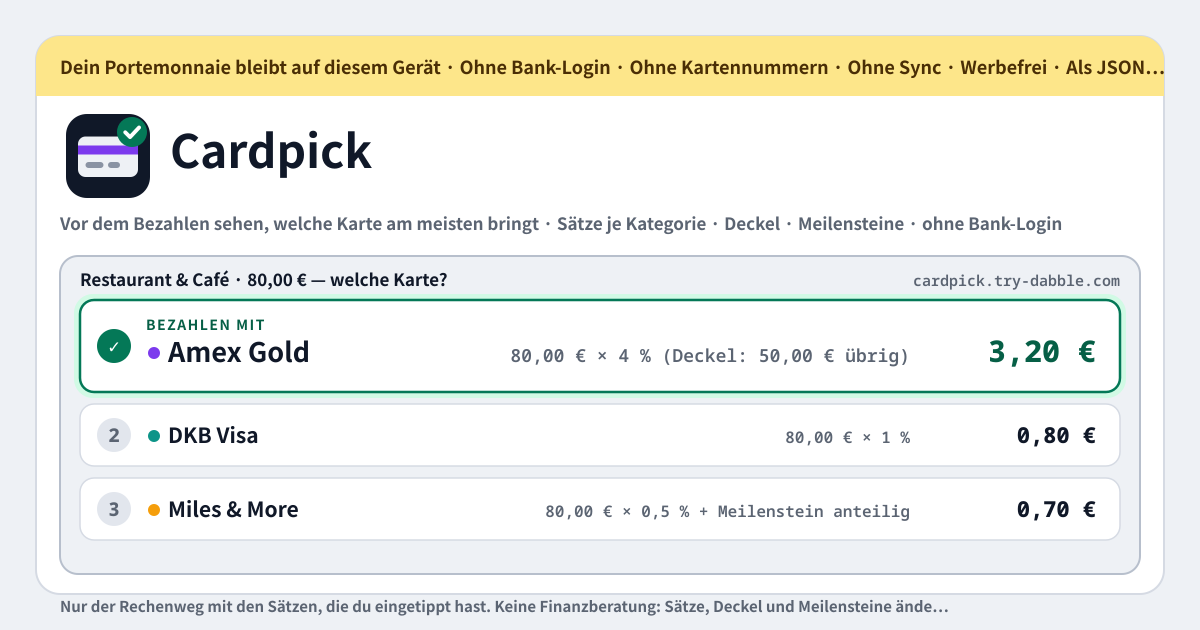
Cardpick ist eine andere Antwort auf diese Frage. Keine Bankverbindung, keine Kartennummern, kein Konto. Du trägst die Sätze, Deckel und Meilensteine deiner eigenen Karten ein; von da an reiht sich bei jedem Betrag und jeder Kategorie, die du wählst, jede Karte nach dem, was zurückkommt, und wie diese Zahl zustande kam, steht wie auf einem Kassenbon da, als schlichtes Rechnen. Die Oberfläche gibt es auf Koreanisch, Englisch, Japanisch und Deutsch, und alles bleibt im Browser auf diesem Gerät. Cardpick ist ein Rechner und nicht mehr: Es sagt dir nie, welche Karte du beantragen sollst, es kennt die echten Bedingungen deiner Bank nicht, und es ist keine Finanzberatung.
Was Cardpick macht
Zuerst füllst du die Brieftasche. Eine Karte besteht aus einem Spitznamen (eine Kartennummer kommt in dieser App nirgends vor), optional Bank und Farbe, einem Basissatz für alles Übrige, optional einer Jahresgebühr mit einer Notiz etwa zu den Erlassbedingungen, Sätzen je Kategorie mit je einer eigenen Notiz („nur über das Shopping-Portal der Bank“), Deckeln, Meilensteinen und einer freien Notiz für Extras wie Lounge-Zugang, Erlass des Tankzuschlags oder Versicherungen. Sechzehn Kategorien sind eingebaut — Lebensmittel, Restaurant, Lieferdienst, Tanken, Online-Shopping, Reisen, Strom und Rechnungen, Mobilfunk, Unterhaltung und Streaming, Apotheke und Gesundheit, Elektronik, Kleidung und Kaufhaus, Versicherung, Miete, Bildung, Ausgaben im Ausland —, und für die Händler, die du wirklich nutzt, etwa Amazon, Swiggy oder Coupang, legst du eigene an. Was in keine Kategorie passt, ist „alles Übrige“ und bekommt den Basissatz.
Dann kommt die Wahl. Tipp einen Betrag ein und einen Kategorie-Chip an, und jede Karte in der Brieftasche reiht sich nach dem, was zurückkommt. Die beste ist als „Zahl mit …“ hervorgehoben; die übrigen stehen darunter mit ihrem Wert und dem effektiven Prozentsatz. Bei jeder Karte steht wie auf einem Kassenbon, wie ihre Zahl zustande kam, sodass du siehst, warum sie vorne liegt, statt es glauben zu müssen. Hast du bezahlt, drückst du bei diesem Ergebnis „Mit dieser Karte bezahlt“, und der Kauf wird auf Deckelverbrauch und Meilensteinfortschritt dieser Karte gebucht.
Alles Weitere hilft dir, die Brieftasche zu füllen und zu behalten. Der Punkte-→-Prozent-Helfer im Karteneditor macht aus „4 Punkte je ₹150 zu ₹0,50 pro Punkt“ 1,33 %. Eine leere Brieftasche bietet „Zwei Beispielkarten laden (INR)“ an, eine Karte nach Art der HSBC Live+ und eine nach Art der HDFC Regalia, als Beispiele beschriftet, damit du sie änderst, statt ihnen zu glauben. Eine Währungsauswahl (INR, USD, EUR, GBP, KRW, JPY, SGD, AUD, CAD, AED und mehr) formatiert jeden Betrag und jeden Wert in der gewählten Währung; Sätze sind überall Prozent. „Backup“ exportiert JSON und importiert es zusammenführend. Die Sprache wählst du mit ?lang=ko, ?lang=en, ?lang=ja oder ?lang=de in der Adresse, und auf den Startbildschirm gelegt installiert es sich als PWA, die auch offline läuft.
So rechnet die Reihung
Die Grundlage ist eine Zeile: Betrag × Satz = Wert. Hat die Karte einen Satz für die Kategorie, die du angetippt hast, wird der genommen; sonst der Basissatz. Darüber liegen die Deckel. Ist ein Deckel, der diese Kategorie abdeckt, fast verbraucht, bringt nur der Teil des Kaufs, der noch darunter passt, den höheren Satz, und der Rest fällt auf den Basissatz — oder auf nichts, wenn der gedeckelte Satz der Basissatz selbst war. Ein Deckel auf die ganze Karte begrenzt die Summe, die diese Karte bei diesem Kauf zurückgeben kann. Der effektive Prozentsatz ist dieser Wert geteilt durch den Betrag, und nach dem Wert werden die Karten gereiht.
Meilensteine zählen schon zum Wert, bevor sie erreicht sind — anteilig. Ein Meilenstein, der für ₹150.000 Umsatz im Quartal einen Bonus im Wert von ₹1.500 zahlt, ist auf dem Weg dorthin 1 % jedes Kaufs wert, also rechnet Cardpick genau das dazu. Ein Zähl-Meilenstein — N Zahlungen von mindestens Z — steuert je Kauf, der zählt, Bonus ÷ N bei, und nichts für einen unter Z. Würde dieser Kauf einen Meilenstein vollmachen, steht das im Ergebnis. Ein erreichter Meilenstein steuert nichts mehr bei, weil der Bonus schon dir gehört.
Ein Beispiel. Eine Karte nach Art der HSBC Live+ gibt 10 % auf Restaurant, Lieferdienst und Lebensmittel mit einem gemeinsamen Cashback-Deckel von ₹1.000 im Monat und 1,5 % auf alles Übrige; eine Karte nach Art der HDFC Regalia gibt 4 Punkte je ₹150 zu ₹0,50 pro Punkt, etwa 1,33 % (diese Zahlen sind Beispiele, und Banken ändern sie, wann sie wollen). Ein Abendessen für ₹2.000 in einem frischen Monat: Live+ ₹200, Regalia ₹26,67. Sind vom Deckel diesen Monat schon ₹940 verbraucht, bleiben nur ₹60 Cashback, also bringen nur ₹600 des Essens 10 % und die übrigen ₹1.400 bringen 1,5 %, also ₹21: zusammen ₹81, immer noch vorn. Ist der Deckel ganz verbraucht, bringen die ganzen ₹2.000 auf der Live+ 1,5 %, also ₹30, und eine Karte mit glatten 2 % gewinnt mit ₹40. Genau diese drei Zeilen druckt der Kassenbon.
Deckel und Meilensteine
Ein Deckel deckt eine Kategorie, mehrere oder die ganze Karte ab. Es gibt zwei Arten: einen Deckel auf die verdiente Prämie (₹1.000 Cashback im Monat) oder einen Deckel auf den Umsatz, der den höheren Satz bringt (die ersten ₹5.000 beim Tanken). Sein Zeitraum ist ein Monat, ein Quartal oder ein Jahr. Jeder Deckel hat ein Feld „bisher verbraucht“, in das du die Zahl aus der Bank-App tippst, und wenn der Kalender in den nächsten Monat, das nächste Quartal oder Jahr springt, setzt sich der Verbrauch von selbst auf null. Wie die Bank auf den Deckel hin zählt — nach Zahlungs- oder Abrechnungsdatum, mit oder ohne Steuer — weiß Cardpick nicht; wenn du unsicher bist, schreib es in die Notiz neben dem Deckel.
Meilensteine gibt es in zwei Formen. Die Umsatz-Art heißt „gib X im Zeitraum aus und bekomm einen Bonus im Wert von Y“, die Zähl-Art heißt „mach N Zahlungen von mindestens Z im Zeitraum und bekomm einen Bonus“. Den Bonus trägst du als das ein, was er dir in Geld wert ist — ein Gutschein, Punkte oder Meilen, was auch immer sie für dich wert sind. Jeder Meilenstein zeigt seinen Fortschritt; den bisherigen Umsatz oder die Zahl der Zahlungen tippst du von Hand ein oder baust sie mit „Mit dieser Karte bezahlt“ auf. Endet der Zeitraum, beginnt der Fortschritt wieder bei null, genau wie ein Deckel. Wird die Jahresgebühr bei „₹X Umsatz im Jahr“ erlassen, ist auch das ein Umsatz-Meilenstein, mit der Gebühr als Bonuswert.
„Mit dieser Karte bezahlt“
Cardpick importiert keine Umsätze. Es hängt nicht an der Bank und kann darum nicht wissen, was du bezahlt hast — ein Antippen tritt an diese Stelle. Hast du bezahlt, drückst du im Ergebnis unter dieser Karte „Mit dieser Karte bezahlt“: Der Betrag wandert in den Verbrauch jedes Deckels, der diese Kategorie abdeckt (bei einem Prämien-Deckel die verdiente Prämie, bei einem Umsatz-Deckel der Betrag), und Umsatz oder Zähler jedes Meilensteins rücken einen Schritt vor. Ab der nächsten Wahl wird diese Karte mit dem kleineren Rest des Deckels gerechnet.
Hast du das Antippen vergessen oder irgendwo bezahlt, ohne die App zu öffnen, änderst du Verbrauch und Fortschritt von Hand auf der Karte in der Brieftasche. Die Zahl aus der Bank-App ist immer die Wahrheit; weichen die beiden ab, passt du Cardpick an die Bank an. Ein- bis zweimal im Monat beides nebeneinanderzulegen reicht. Cardpick verfolgt nur, was du ihm gesagt hast — und vor dem Bezahlen zu wissen, dass ein Deckel fast voll ist, ist der ganze Sinn dieses Knopfs.
Wo die Brieftasche liegt, und Backups
Spitznamen, Sätze, Deckel, Meilensteine, Notizen — alles liegt in diesem Browser auf diesem Gerät und sonst nirgends. Es gibt kein Konto, keinen Server von uns und keinen Sync; die App kontaktiert mit deiner Brieftasche keinen Server, redet mit keiner Bank, und ein Feld für eine Kartennummer gibt es gar nicht erst. Keine Werbung auf der Tool-Oberfläche, keine In-App-Käufe, so viele Karten, wie du willst.
„JSON exportieren“ unter „Backup“ schreibt die ganze Brieftasche — Karten, Kategorien, Deckel, Meilensteine, Verbrauch — in eine Datei, die auf diesem Gerät entsteht und es nur als Download verlässt. „JSON importieren“ führt zusammen statt zu ersetzen: Karten werden nach Spitznamen gepaart, und gibt es denselben Spitznamen auf beiden Seiten, gewinnt die zuletzt geänderte Kopie. So ziehst du auf ein neues Telefon oder in einen anderen Browser um oder legst die Brieftaschen zweier Geräte zusammen.
Eine neue Version der App zeigt nie eine „Update erforderlich“-Wand und löscht die Brieftasche nie. Beim Löschen einer Karte wird erst gefragt und daran erinnert, dass es nirgends eine Kopie gibt.
Verbindet es sich mit meiner Bank oder liest es meine Umsätze?
Nein — nie, und genau darum geht es. Cardpick nimmt keinen Bank-Login, hat kein Feld für eine Kartennummer und kein Konto. Es kennt nur die Spitznamen und Zahlen, die du eingetippt hast. Deckelverbrauch und Meilensteinfortschritt bewegen sich nur, wenn du „Mit dieser Karte bezahlt“ antippst oder auf der Karte in der Brieftasche eine Zahl einträgst. Das Problem der Apps mit Bankverknüpfung — ein Sync, der abreißt und dich neu anmelden lässt — kann hier nicht auftreten, weil nichts verknüpft ist.
Ist das Finanzberatung? Sagt es mir, welche Karte ich beantragen soll?
Nein, beides nicht. Cardpick rechnet mit den Zahlen, die du eingetippt hast, und sonst nichts. Es bewertet keine Karten, schlägt keine zum Beantragen vor und kennt die echten Bedingungen deiner Bank nicht — ausgeschlossene Händler, Mindestbeträge, wann die Prämie gutgeschrieben wird, was sich diesen Monat geändert hat. Trägst du einen Satz falsch ein, ist die Antwort um genau so viel falsch. Das Ergebnis heißt „wenn diese Zahlen stimmen, gibt diese Karte am meisten zurück“, nicht mehr, und das steht auch auf dem Bildschirm. Die tatsächlichen Bedingungen bestätigt dir nur die Bank.
Funktioniert es für Karten außerhalb Indiens — für die Karten in meinem Land?
Jede Karte, jede Währung. Der Thread, mit dem es anfing, war indisch, und die Beispielkarten sind in INR, aber Cardpick kennt nur die Form — Sätze, Deckel, Meilensteine —, und die ist bei einer Karte von überall dieselbe. Stell die Währung auf EUR, USD, KRW oder JPY, und Beträge und Werte kommen darin heraus; die sechzehn eingebauten Kategorien sind absichtlich allgemein gehalten, und deine Händler vor Ort — Rewe, Amazon, Coupang, Rakuten — kommen als eigene Kategorien hinein. Verlangt deine Bank „300 € Umsatz im Vormonat“, bevor die Extras greifen, ist das ein monatlicher Umsatz-Meilenstein.
Meine Karte gibt Punkte statt Cashback — was trage ich ein?
Nimm den Punkte-→-Prozent-Helfer im Karteneditor: Gib „wie viele Punkte je welchem Betrag“ und „wie viel ein Punkt wert ist“ ein, und er macht einen Prozentsatz daraus. 4 Punkte je ₹150 zu ₹0,50 pro Punkt sind 1,33 %. Was ein Punkt wert ist, hängt davon ab, wie du wirklich einlöst — Gutschrift auf der Abrechnung, Gutscheine, Umwandlung in Meilen —, also nimm das, was du nutzt, und schreib es in die Notiz, damit du es nicht vergisst. Ein Meilensteinbonus in Punkten geht genauso hinein: nicht als Punktzahl, sondern als das, was er dir in Geld wert ist. Erst das bringt ihn auf dieselbe Skala wie eine Cashback-Karte.
Was passiert am Monatsende? Woher weiß es, wie viel von meinem Deckel ich verbraucht habe?
Springt der Kalender um — Monat, Quartal oder Jahr, je nachdem, welchen Zeitraum der Deckel oder Meilenstein hat —, setzen sich Verbrauch und Fortschritt von selbst auf null; nichts zu drücken. Wie viel du innerhalb des Zeitraums verbraucht hast, kann Cardpick nicht herausfinden, also sagst du es ihm: Tipp bei jedem Bezahlen „Mit dieser Karte bezahlt“ an oder trag die Zahl aus der Bank-App auf der Karte in der Brieftasche ein. Zählt deine Bank nach Abrechnungszyklus und weicht der vom Kalendermonat ab, weiß Cardpick auch das nicht; richte dich nach der Zahl der Bank-App und notier den Zyklus auf der Karte.
Was unterscheidet es von CardPilot, CardSahayak, CardSavvy, CardPointers oder MaxRewards? Ist es kostenlos?
Drei Dinge. Erstens ist nichts verknüpft: Es hängt sich nicht wie MaxRewards an deine Bankkonten, und ohne Kartennummern und ohne Konto gibt es keinen Sync, der abreißen könnte, und nichts, wofür du dich neu anmelden müsstest. Zweitens ist der Rechenweg sichtbar: Statt eines Urteils listet jede Karte Betrag × Satz, den Teil, der noch unter den Deckel passt, und den anteiligen Bonus wie auf einem Kassenbon, sodass du die Zahl selbst nachrechnen kannst. Drittens gibt es die Oberfläche neben Englisch auch auf Koreanisch, Japanisch und Deutsch, und es funktioniert für jede Karte in jeder Währung, nicht nur für indische. Und es ist kostenlos: keine bezahlte Stufe wie CardPointers Plus, kein Konto, kein Login, kein Abo, keine In-App-Käufe, keine Werbung auf der Tool-Oberfläche, keine Grenze für die Zahl der Karten. Es gibt auch etwas, das diese Werkzeuge tun und Cardpick nicht: Es hat keine Kartendatenbank, du trägst deine Bedingungen also selbst ein, und es empfiehlt nie eine neue Karte.