환율은 어떻게 매겨지는가
뉴스 사이트나 검색창에서 보는 환율은 중간 환율(mid-market rate)입니다. 그 순간 대형 은행들이 어떤 통화를 사는 값과 파는 값의 딱 중간이죠. 길거리에서 돈을 바꾸는 사람 중 그 숫자를 받는 사람은 아무도 없습니다. 은행, 환전소, 카드 네트워크는 대신 두 가지 가격을 제시합니다. 매수 환율은 그들이 당신의 돈을 사 주는 값이고, 매도 환율은 그들의 돈을 당신에게 파는 값이며, 둘은 중간 환율을 사이에 두고 양쪽에 놓입니다. 그 사이의 간격이 스프레드이고, 돈은 바로 거기서 벌립니다.
그래서 “수수료 0%”나 “무수수료”를 내건 환전소는 거짓말을 하는 건 아니지만 싼 것도 아닙니다. 수수료를 환율 안으로 옮겨 놓았을 뿐이죠. 중간 환율이 1 USD = 150 JPY라고 해 봅시다. 큼직한 “무수수료” 간판을 단 환전소는 달러당 138엔에 엔화를 팝니다. 길 건너 은행은 147엔에 팔면서 3달러의 정액 수수료를 받습니다. 환전소에서 300달러를 바꾸면 41,400엔을 들고 나옵니다. 은행에서는 297달러를 147에 바꿔 43,659엔이 됩니다. “공짜” 환전소가 대략 2,260엔, 즉 돈의 약 5%를 더 가져간 셈인데, 간판에 적힌 말 중 틀린 것은 하나도 없습니다.
두 제안을 비교할 수 있게 해 주는 숫자는 하나뿐입니다. 정해진 액수의 내 돈을 내고 모든 수수료를 뗀 뒤 실제로 손에 쥐는 현지 통화의 양을, 중간 환율이었다면 받았을 양과 견주는 것입니다. 그 차이를 백분율로 나타낸 것이 환전의 진짜 가격이며, 그것이 수수료라 불리든 서비스 요금이라 불리든 아무 이름도 없든 마찬가지입니다.
- 무엇을 비교하든 먼저 중간 환율을 한 번 확인하세요. 참고 환율을 보여 주는 환산기 하나면 충분합니다.
- “환율이 얼마예요?”가 아니라 “300달러 내면 다 떼고 얼마 받아요?”라고 물으세요. 환율만 보면 정액 수수료가 가려집니다.
- “수수료 0%”는 “수수료가 환율 안에 있다”로 읽으세요. 매도 환율을 중간 환율과 견주어 보면 됩니다.
- 금액이 클수록 좁은 스프레드에 정액 수수료가 붙는 쪽이 유리하고, 아주 적은 금액이라면 정액 수수료 없이 스프레드가 넓은 쪽이 나을 수 있습니다.
흔한 환전 방법, 보통 드는 비용 순으로
수수료는 은행마다, 카드마다, 나라마다 다르므로 아래 숫자는 가격표가 아니라 대체적인 범위로 보세요. 구체적으로 그려 보기 위해, 중간 환율이 1 USD = 150 JPY일 때 1,000달러어치의 돈을 엔화로 바꾼다고 가정합니다. 기준이 되는 금액은 150,000엔입니다. 방법은 싼 순서부터 비싼 순서로 나열했습니다.
가장 좋은 방법과 가장 나쁜 방법 사이의 차이는 1,000달러당 대략 15,000엔, 두 사람이 근사한 저녁을 먹을 값입니다. 여기서 따라 나오는 실전 패턴은 이렇습니다. 첫날 쓸 소액의 현금은 예약 환전으로 마련하고, 대부분은 카드로 결제하고, 현금이 떨어지면 ATM에서 한 번에 넉넉히 뽑습니다. 공항이나 호텔은 앞으로 한 시간 안에 필요한 만큼만 바꾸는 곳으로 두세요.
- 해외 결제 수수료가 없는 카드로 결제: 네트워크가 중간 환율에 가까운, 보통 1% 이내의 환율을 적용합니다. 대략 148,500~150,000엔의 가치를 지킵니다. 실제로는 가장 싼 방법이지만, 단말기가 제안하는 통화 변환을 거절할 때만 그렇습니다(다음 절 참고). 해외 결제 수수료가 3%인 카드라면 약 145,500엔으로 떨어집니다.
- 은행 창구 수령이나 배송으로 받는 은행·온라인 예약 환전: 대략 1~2%의 스프레드에, 때로 소액의 정액 수수료가 붙습니다. 약 147,000~148,500엔. 도착 직후 쓸 현금을 마련하는 가장 좋은 방법입니다.
- 체크카드로 해외 ATM 출금: 약 1%의 네트워크 마크업, 본인 은행의 해외 수수료 0~3%와 정액 2~5달러, 현지 ATM 운영사의 수수료 0~5달러가 붙습니다. 다 합쳐 보통 2~5%, 즉 약 142,500~147,000엔입니다. 정액 수수료는 매번 붙기 때문에 소액을 여러 번 뽑는 것보다 한 번에 크게 뽑는 편이 낫습니다.
- 공항 환전소: 5~10%의 스프레드에 정액 수수료가 붙는 경우도 많습니다. 약 135,000~142,500엔. 같은 1,000달러를 은행에서 예약 환전했을 때보다 6,000~12,000엔이 적은, 대략 4~8%의 차이입니다.
- 호텔 프런트: 대개 가장 넓은 스프레드로, 편의의 대가로 8~12%를 받습니다. 약 132,000~138,000엔.
동적 통화 변환(DCC): 언제나 현지 통화를 고르세요
언젠가 카드 단말기나 ATM이 현지 통화 대신 당신의 자국 통화로 결제하겠느냐고 물어볼 것입니다. 정확한 금액을 미리 알 수 있다는 안심시키는 문구와 함께요. 이것이 동적 통화 변환(DCC)입니다. 이 경우 환전은 가맹점의 결제 대행사나 ATM 운영사가 자기들이 정한 환율로 처리하는데, 그 환율은 카드 네트워크가 적용했을 환율보다 보통 3~7% 나쁩니다. 게다가 본인 은행은 표시된 통화와 상관없이 가맹점이 해외에 있다는 이유로 해외 결제 수수료를 그대로 얹을 수 있습니다.
짧은 예를 들어 봅시다. 계산서가 10,000엔이고 중간 환율이 150입니다. JPY를 고르면 카드 네트워크가 150에 가까운 환율로 환산해 약 66.67달러가 명세서에 찍히고, 카드에 붙는 해외 수수료가 있다면 기껏해야 몇 달러가 더해집니다. 단말기에서 USD를 고르면 142쯤의 환율로 환산되어 70.42달러가 되고, 해외 수수료도 여전히 붙을 수 있습니다. 달러 금액을 몇 초 먼저 본 대가로, 10,000엔짜리 식사에 3~4달러, 약 5%를 더 낸 것입니다.
- “USD로 결제하시겠습니까?”, “환율 보장”, “변환 포함” 같은 문구나 미리 선택된 자국 통화를 경계하세요. 현지 통화 또는 “변환 없이”를 고릅니다.
- ATM에서는 변환을 수락할지 거절할지 묻는 식으로 나올 수 있습니다. 거절하세요. 출금은 그대로 진행됩니다.
- 점원이 대신 화면을 넘겨 버려서 영수증에 자국 통화가 찍혀 있다면, 거래를 취소하고 다시 진행해 달라고 요청하세요.
- 명세서가 나올 때까지 영수증을 보관하세요. 영수증에 적힌 통화가 실제로 청구된 통화입니다.
오프라인 환율은 얼마나 오래돼도 괜찮은가
주요 통화쌍은 보통 하루에 1% 미만으로 움직이고, 사건이 많은 한 주라도 2~3% 이상 움직이는 일은 드뭅니다. 그러니 어제 받아 둔 환율은 메뉴판, 기차표, 생수 한 병 앞에서는 반올림 오차에 불과합니다. 1,500엔짜리 점심의 1%는 15엔이니까요. 환전소에서 내는 스프레드는 그 변동폭보다 몇 배나 크고, 그래서 하루 지난 참고 환율도 환전소를 판단하는 잣대로는 여전히 알맞습니다.
환율의 나이가 중요해지는 상황은 두 가지입니다. 첫째는 카메라 구입, 현금으로 정산하는 호텔 요금, 환급을 받으러 줄을 설 가치가 있는지 같은 큰 지출로, 1%가 진짜 돈이 되어 오늘의 환율이 필요할 때입니다. 둘째는 중앙은행 결정이나 선거를 앞둔 변동성 큰 주간으로, 며칠 사이에 3~5% 움직이는 일도 가능할 때입니다. 두 경우 모두 다시 받은 뒤, 참고 환율만이 아니라 다 합친 실제 금액을 비교하세요.
- 어차피 호텔 와이파이에 붙어 있을 때, 보통 매일 아침 한 번 다시 받으세요. 비용은 들지 않습니다.
- 사흘이 안 된 환율이면 200달러어치 이하의 지출에는 무엇이든 충분합니다.
- 500달러어치가 넘는 단일 지출 전에는, 또는 환율이 일주일 넘게 지났다면 다시 받으세요.
- 참고 환율은 영업일마다 한 번 고시되므로, 일요일에 받으면 금요일 환율이 보입니다. 오류가 아니라 정상입니다.
- 환산된 금액이 뜻밖으로 보이면, 믿기 전에 다시 받으세요.
기내에서 환율패드로 환산하기
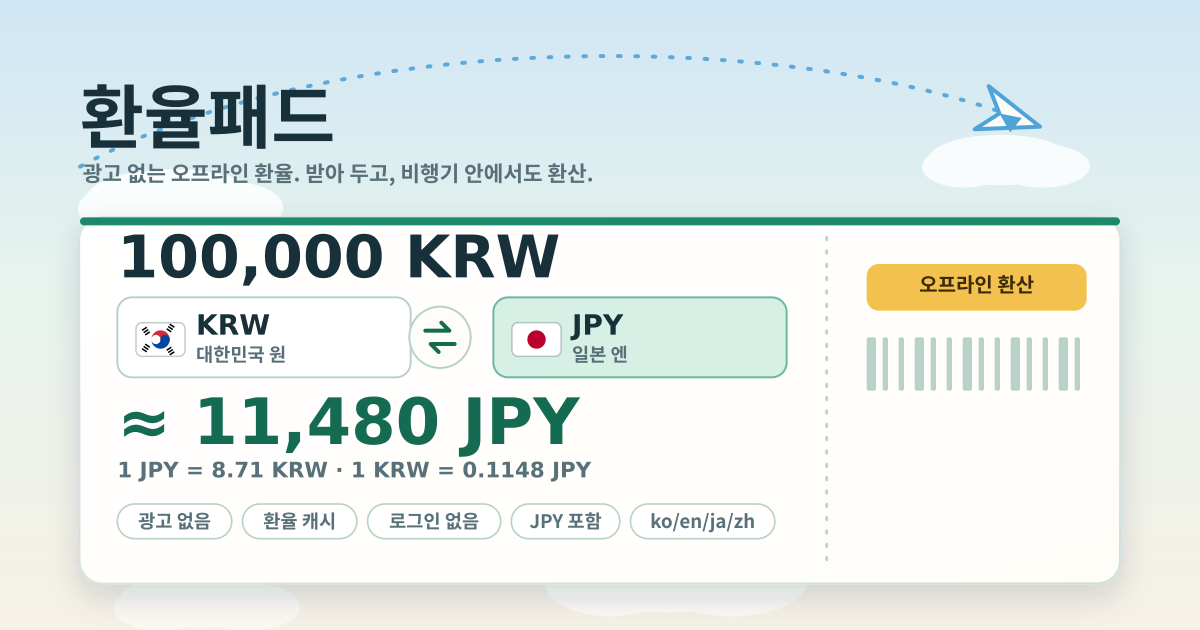
환율패드는 이 가이드 옆에 놓인 작은 도구입니다. 매일의 참고 환율표를 휴대폰에 보관해 두므로, 위의 모든 비교를 모뎀을 끈 채 통로석에서 할 수 있고, 환전소가 부르는 환율이 참고 환율 대비 몇 퍼센트인지 몇 초 만에 계산할 수 있습니다.
- 한 번만 받기: 출발 전 와이파이에서 열면 그날의 참고 환율을 열자마자 가져오고, ‘환율 새로고침’으로 언제든 다시 받을 수 있습니다.
- 그다음은 오프라인에서 동작: 비행기 모드든 로밍 없이든 상태 줄에 ‘캐시된 환율 사용 중’과 그 환율의 기준일이 표시됩니다.
- 금액을 적고 국기가 있는 검색 가능한 목록에서 통화 둘을 고릅니다. 둥근 버튼이 둘을 맞바꿉니다. 결과에는 “1 JPY = 0.0067 USD”처럼 양방향 1단위 환율이 함께 보입니다.
- JPY, KRW, USD, EUR, CNY, HKD, SGD, THB를 포함한 30여 통화를 다룹니다. 마지막에 쓴 금액과 통화쌍은 다음에 열 때도 그대로 있습니다.
- 광고 없음, 로그인 없음, 유료 항목 없음. 팔을 뻗은 거리에서 읽기 위한 A / A+ / A++ 글자 크기 전환이 있습니다.
환율패드가 저장하는 것과 그 위치
환율표, 마지막 금액, 통화쌍, 글자 크기는 당신 기기의 브라우저 안에만 남고, 그 밖에는 어디에도 아무것도 남지 않습니다. 환율을 받을 때는 그날의 표를 달라는 단순한 요청만 보내며 금액이나 통화 선택은 담기지 않습니다. 계정도 없고, 기기 간 동기화도 없고, 서버에서 지울 것도 없습니다.
현지 통화로 낼까요, 우리 돈으로 낼까요?
카드 단말기에서든 ATM에서든 언제나 현지 통화입니다. 자국 통화를 고르면 가맹점의 결제 대행사가 환율을 정하는데, 보통 카드 네트워크보다 3~7% 나쁘고, 본인 은행의 해외 수수료는 어차피 대개 붙습니다. 현지 통화를 고르면 네트워크가 중간 환율에 가깝게 환산합니다. 포기하는 것은 자국 통화 금액을 몇 초 먼저 보는 것뿐입니다.
공항 환전이 정말 그렇게 나쁜가요?
대체로 그렇습니다. 공항 환전소는 다른 선택지가 없는 손님을 상대로 비싼 임대료를 내고 장사하니 값도 그에 맞춥니다. 스프레드가 5~10%로, 은행 예약 환전의 1~2%와 비교됩니다. 1,000달러라면 수천 엔의 차이입니다. 수수료는 운영사마다 다르고 경쟁력 있는 창구가 있는 공항도 더러 있으니, 돈을 건네기 전에 다 합친 수령액을 참고 환율과 비교하세요. 처음 몇 시간에 필요한 만큼만 바꾸면 손해를 줄일 수 있습니다.
환율이 얼마나 오래돼도 되나요?
일상적인 지출이라면 며칠 정도는 괜찮습니다. 하루 변동은 보통 1% 미만으로, 어떤 환전 스프레드보다도 훨씬 작습니다. 대략 500달러어치가 넘는 지출 전, 환율이 일주일 넘게 지났을 때, 또는 유난히 큰 뉴스가 있는 주간에는 다시 받으세요. 참고 환율은 영업일마다 한 번 고시되므로, 주말에 받았는데 금요일 날짜가 보이는 것은 예상된 일입니다.